NISAとは?これから投資を始める人が知っておきたい仕組みと始め方
資産形成に興味を持ったとき、最初に目にすることが多い制度がNISAです。テレビやインターネットでも頻繁に取り上げられるようになり、投資経験がない人にとっても身近な言葉になりました。
一方で、NISAという名前は知っていても、何が非課税になるのか、どこで口座を作るのか、実際にどうやって投資を始めるのかまでは分からないという人もいるでしょう。
NISAは金融商品そのものではなく、個人の資産形成を後押しするために設けられた税制上の制度です。今回は、これから投資を考えている人に向けて、NISAの基本的な仕組みから利用開始までの流れを分かりやすく紹介します。
そもそもNISAとは何なのか
通常、株式や投資信託などへの投資によって利益が発生すると、その利益には税金がかかります。
NISAは、一定の条件のもとで投資から得られる利益を非課税にできる制度です。2024年から現在の制度へ移行し、非課税保有期間が無期限となったほか、制度自体も恒久化されました。
現在のNISAには、つみたて投資枠と成長投資枠があります。
つみたて投資枠は年間120万円まで利用でき、長期の積立・分散投資に適した一定の投資信託などが対象です。一方の成長投資枠は年間240万円まで利用でき、上場株式や投資信託など、より幅広い商品が対象となっています。
両方を併用することもできるため、年間の投資上限額は合計360万円です。また、生涯にわたる非課税保有限度額は1,800万円で、そのうち成長投資枠として利用できるのは1,200万円までとなっています。
NISAを始めるにはまず口座を開設する
NISAを利用するためには、銀行や証券会社などの金融機関でNISA口座を開設します。
ここで知っておきたいのは、NISA専用の商品を購入するわけではないという点です。
証券会社などで口座を準備し、そのNISA口座を使って対象となる投資信託や株式を購入するという仕組みです。
そのため、最初に考えたいのが金融機関選びです。
取り扱っている商品の種類、手数料、Webサイトやアプリの使いやすさ、積立方法などは金融機関によって異なります。普段利用している銀行だからという理由だけで決めるのではなく、自分がどのような投資をしたいのかを考えて比較するとよいでしょう。
なお、NISA口座は原則として一人につき一つです。金融機関を変更することはできますが、一定の手続きが必要になります。
初心者なら「いくら投資するか」から考える
口座を作った後に迷いやすいのが、実際の投資金額です。
NISAには年間360万円という投資枠がありますが、これは上限まで投資しなければならないという意味ではありません。
むしろ投資を初めて経験するのであれば、自分の収入や支出、預貯金などを確認し、日常生活に影響しない範囲から始めることが大切です。
金融庁も資産形成の基本として長期・積立・分散投資を紹介しています。
例えば、最初から大きな金額を一度に投資するのではなく、毎月決まった金額を積み立てる方法があります。一定額を継続して投資することで購入時期を分散できるため、投資を始めるタイミングだけに神経質になる必要も少なくなります。
NISAは短期間で利益を出すためだけの制度ではありません。数年、十数年といった長い時間軸で資産形成を考えられることが大きな特徴です。
投資先はどうやって選べばいい?
NISAを始めると、次に出てくるのが何を買えばいいのかという疑問です。
ここで重要になるのが、自分が取れるリスクを考えることです。
投資信託一つを見ても、日本株を中心としたもの、世界各国の株式へ投資するもの、債券を組み合わせるものなどさまざまです。成長投資枠では個別の上場株式なども対象になります。
期待できるリターンだけで選ぶのではなく、どの程度価格が変動する可能性があるのか、どのような資産や地域へ投資しているのかを確認することが大切です。
特に投資経験が少ない段階では、分からない商品を雰囲気だけで購入しないことが基本になります。
目論見書や商品説明を確認し、投資対象や手数料などを理解したうえで判断します。NISAによって税制上のメリットを受けられても、投資した商品の価格が下落する可能性までなくなるわけではありません。
NISAから広がる資産運用の知識
NISAを始めるメリットは、非課税制度を利用できることだけではありません。
実際に資産運用を始めると、株式、債券、投資信託、金利、為替、分散投資など、それまで意識していなかった金融の仕組みに触れる機会が増えていきます。
さらに投資について学んでいくと、金融の世界にはNISA以外にもさまざまな選択肢が存在することが分かります。
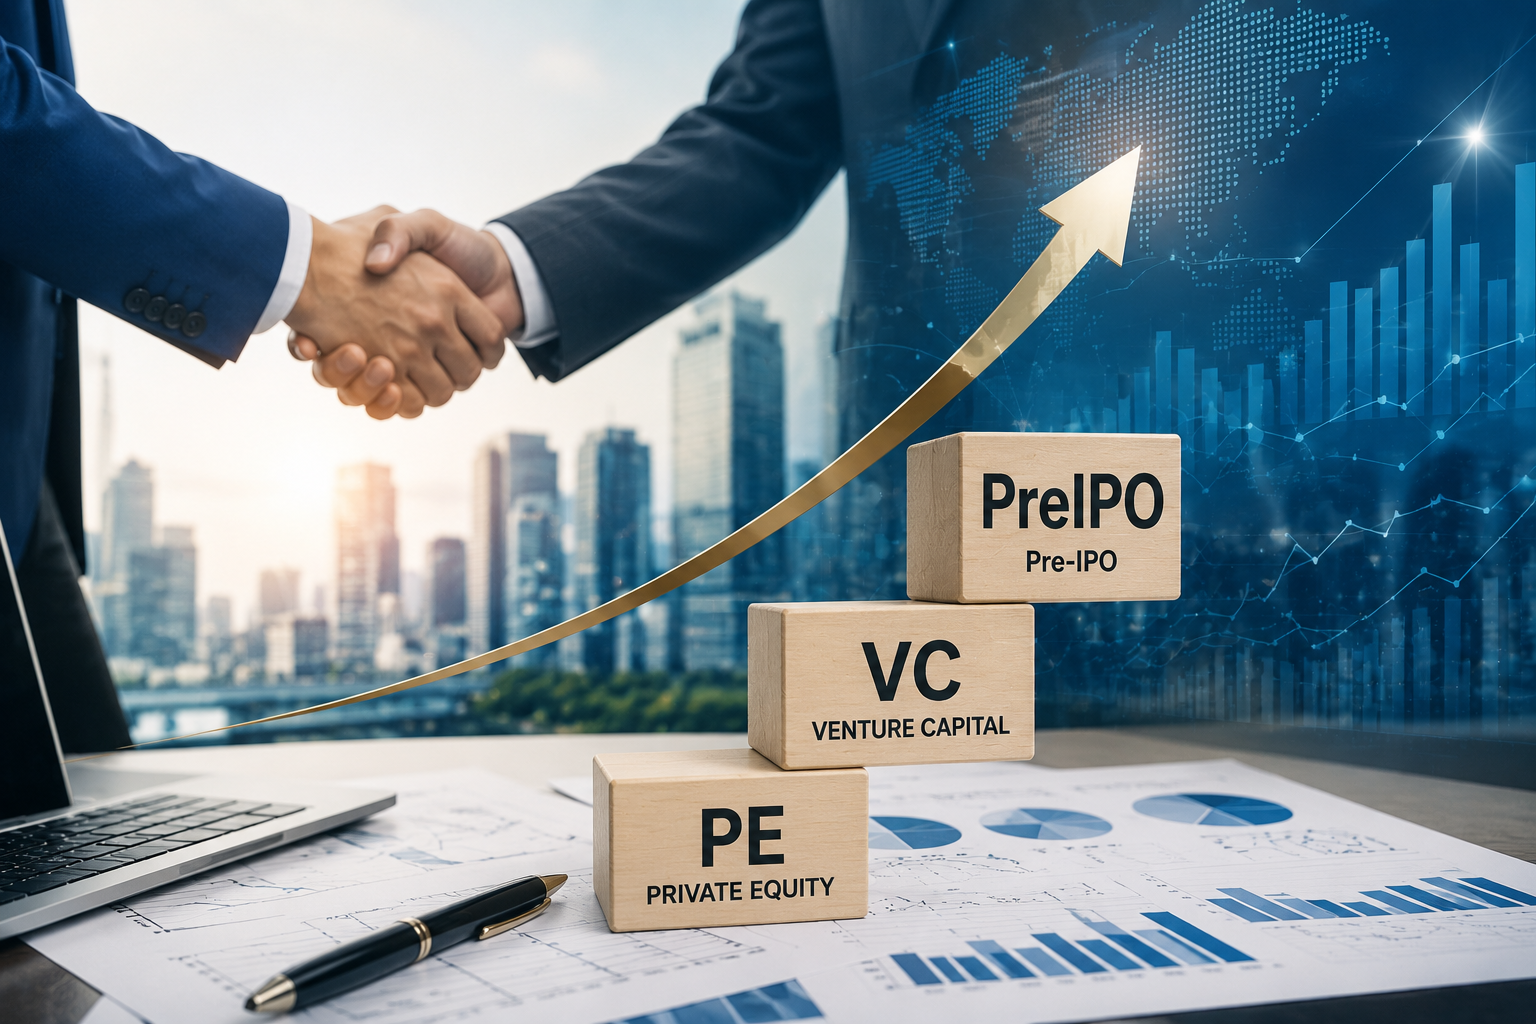
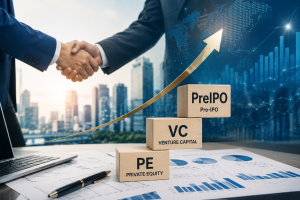
例えば、上場株式だけでなく、不動産やPE、VC、PreIPOなど、投資対象は多岐にわたります。資産規模や投資経験、目的が変われば、必要となる金融サービスも変化します。
富裕層向けのウェルス・マネジメントや投資ファンドなどを手掛ける株式会社WCPのような金融関連企業も、こうした幅広い資産運用の世界を構成するプレイヤーの一つです。
NISAとPEファンドでは対象となる投資家や仕組みは大きく異なりますが、資金をどのように活用し、将来に向けて資産を形成していくかというテーマではつながっています。
NISAは投資を学ぶ入り口にもなる
これからNISAを始める場合は、まず制度を理解し、金融機関を選び、無理のない投資金額を決めるところから始められます。
大切なのは、制度を利用すること自体を目的にしないことです。
何のために資産を形成するのか、どの程度の期間を想定するのか、価格が下落した場合にどこまで受け入れられるのかによって、適した運用方法は変わります。
2024年に現在の制度となったNISAは、日本における個人の資産形成を考えるうえで重要な存在になりました。そしてNISAをきっかけに金融について学んでいけば、資産運用会社、ウェルス・マネジメント、投資ファンドなど、金融業界そのものへの理解も広がっていきます。
まずは制度の基本を知ること。そして自分に合ったペースで資産形成について考えること。それが、NISAを活用するための第一歩です。

コメントを送信